Законодательство
Патент в 2026 году: кто в зоне риска и что будет при превышении лимита
С 2026 года предельный доход для применения ПСН снижен до 20 млн рублей, а при превышении лимита право на патент теряется с начала налогового периода. Разбираем, кто в зоне риска, как пересчитают налоги и почему важен порог по НДС.
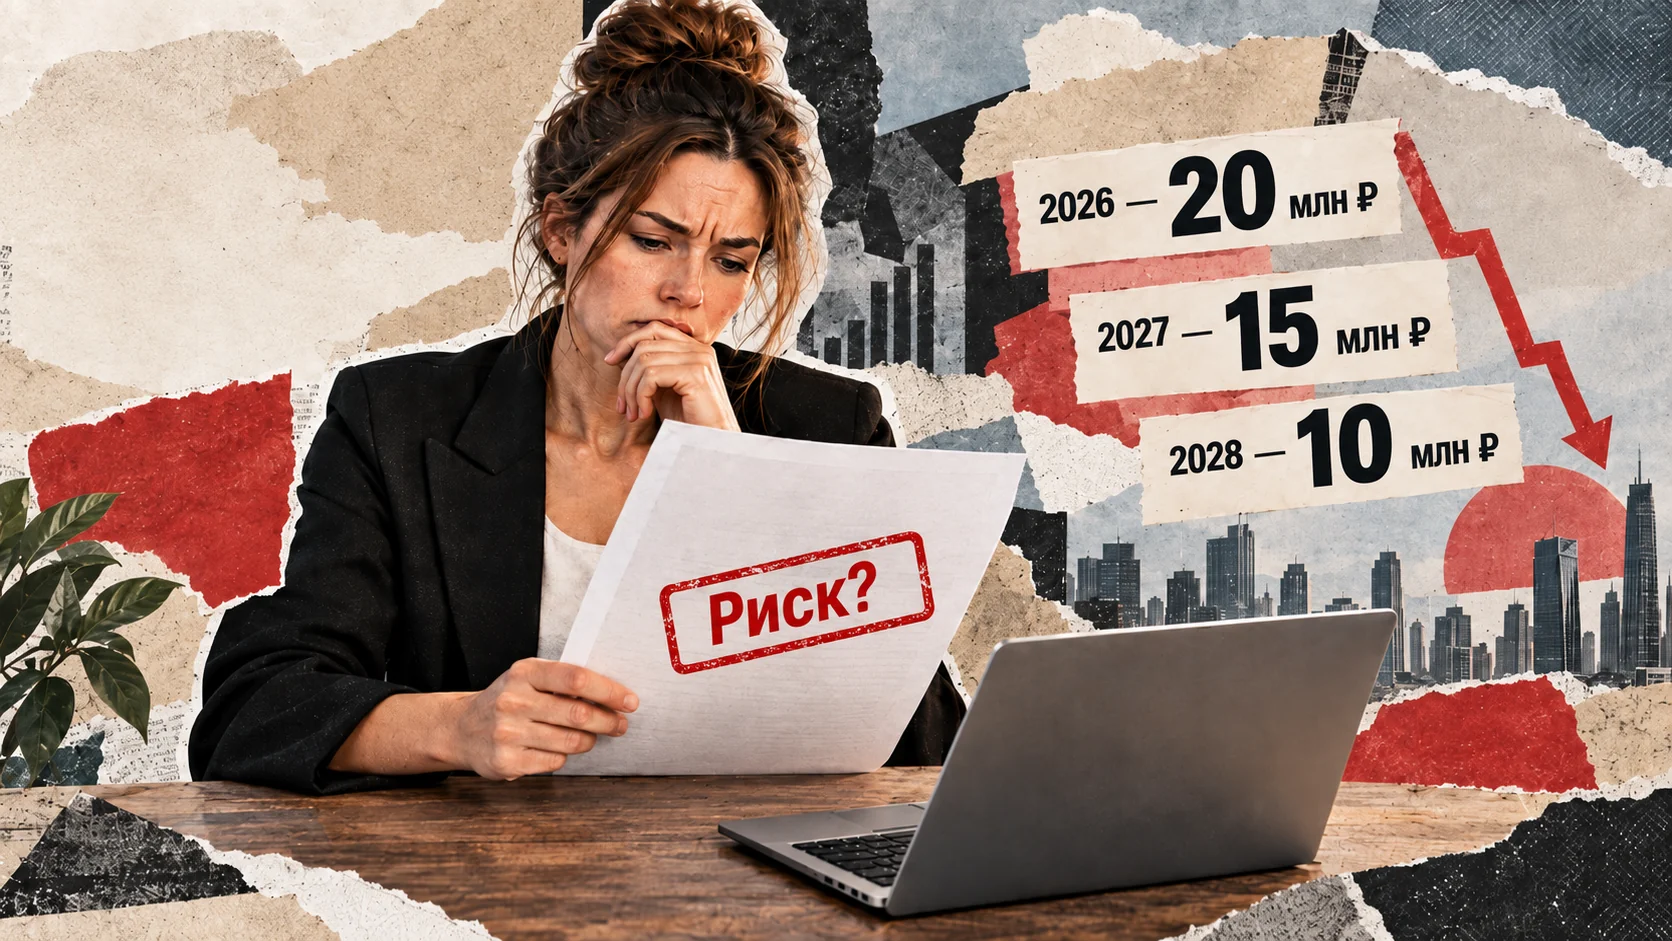
В 2026 году правила патентной системы стали заметно жёстче. Главное изменение — предельный доход для применения ПСН снизился до 20 млн рублей. Причём предпринимателю важно смотреть не только на то, сколько он заработал в этом году. Если доход за 2025 год уже превысил 20 млн рублей, применять патент в 2026 году нельзя.
Особенно внимательно стоит считать доход тем, кто находится рядом с новым лимитом. Это уже не только совсем небольшой бизнес: предприниматель может спокойно работать на патенте большую часть года, а затем получить несколько крупных оплат и неожиданно перейти границу. В таком случае последствия касаются не только денег, заработанных после превышения.
Кто сейчас в зоне риска
В первую очередь — ИП с выручкой, которая приближается к 20 млн рублей. При этом учитывать нужно доходы по всем видам деятельности на ПСН. Если предприниматель одновременно работает на патенте и УСН, для проверки лимита доходы по этим двум режимам складываются.
Например, за год предприниматель получил 13 млн рублей по деятельности на патенте и ещё 8 млн рублей по УСН. По самому патенту лимит вроде бы не превышен, но совокупный доход составляет 21 млн рублей. Право на ПСН утрачивается.
Под особым вниманием должны быть и предприниматели, которые быстро растут. Если в прошлом году оборот был 10–12 млн рублей, а в этом уже приблизился к 18–19 млн, лучше не ждать конца декабря, а заранее просчитать другой налоговый режим.
Что произойдёт, если превысить 20 млн рублей в течение года
Здесь главное правило такое: налоговая не просто переводит предпринимателя на другой режим со следующего дня после превышения лимита.
Представим, что ИП получил патент с 1 января по 31 декабря 2026 года. В октябре доход превысил 20 млн рублей. В этом случае патент считается утраченным не с октября, а с 1 января. Налоги за деятельность, которая была на патенте, придётся пересчитать за период с начала года.
Но если патент был оформлен, например, с 1 июля по 31 декабря, пересчёт пойдёт с 1 июля, а не с января. Именно поэтому срок, на который оформлен патент, имеет значение.
А если патентов несколько
Здесь ситуация немного сложнее. Если к моменту превышения лимита какой-то патент уже закончился, право по нему задним числом не теряется.
Допустим, один патент действовал с января по март, второй — с апреля по сентябрь, а третий — с июля по декабрь. Лимит предприниматель превысил в августе. Январско-мартовский патент уже закончился, поэтому его это нарушение не затрагивает. А по патентам, которые продолжали действовать в августе, право на ПСН будет утрачено с наиболее ранней даты начала одного из этих действующих патентов.
Поэтому для предпринимателей с несколькими патентами недостаточно просто знать дату превышения лимита — нужно ещё посмотреть сроки каждого из них.
Как именно пересчитают налог
Если предприниматель одновременно применял ПСН и УСН, после утраты патента доход от деятельности на ПСН за соответствующий период придётся включить в расчёт налога по УСН.
Например, ИП работает на УСН и одновременно имеет годовой патент. В октябре доход превышает 20 млн рублей. Патент теряется с начала года, поэтому деятельность, которая с января считалась патентной, нужно пересчитать по УСН за этот период.
При этом уже уплаченная стоимость патента не просто пропадает. Сумма налога, уплаченная по ПСН за период, учитывается при расчёте налога, который предпринимателю придётся заплатить после утраты права на патент.
Если же предприниматель не совмещал ПСН с УСН или ЕСХН, после утраты права на патент он переходит на общую систему налогообложения за соответствующий период. Тогда расчёты становятся сложнее: необходимо определить налоги уже по правилам общей системы.
И тут появляется ещё один важный нюанс — НДС
Для предпринимателей на УСН в 2026 году лимит в 20 млн рублей важен ещё по одной причине. Это также порог освобождения от НДС.
Если доход за 2025 год не превышал 20 млн рублей, предприниматель на УСН в начале 2026 года освобождён от НДС. Но если в течение 2026 года доход превысит 20 млн рублей, обязанность исчислять НДС возникает с первого числа следующего месяца после превышения.
То есть ситуация может выглядеть так: в октябре предприниматель превысил лимит, потерял право на патент с начала периода его действия, а с ноября у него дополнительно возникает обязанность работать с НДС по правилам УСН.
Именно поэтому превышение лимита ПСН сейчас лучше считать заранее: последствия могут затронуть сразу несколько налогов.
Не только доход
Потерять право на патент можно не только из-за выручки. На ПСН действует ограничение по численности работников — в деятельности на патенте их средняя численность не должна превышать 15 человек.
Есть ограничения и по отдельным видам бизнеса. Например, патент нельзя применять для розничной торговли через стационарные объекты с торговым залом больше 150 квадратных метров и для общепита с залом обслуживания больше 150 квадратных метров. Не подходит ПСН для оптовой торговли и торговли по договорам поставки, а для перевозок действуют ограничения по количеству транспорта.
Кроме федеральных правил нужно учитывать и региональные: патент действует только по тем видам деятельности и на тех условиях, которые установлены в конкретном субъекте России.
Что делать, если право на патент уже потеряно
О нарушении условий применения ПСН нужно сообщить в налоговую. На подачу заявления об утрате права на патент отводится 10 календарных дней со дня, когда возникло основание для утраты.
После этого нужно определить период пересчёта, налоговый режим, который будет применяться вместо ПСН, пересчитать налог и проверить, появляется ли обязанность по НДС.
Поэтому предпринимателю, который видит, что доход приближается к 20 млн рублей, лучше не ждать фактического превышения. Гораздо безопаснее заранее посчитать два сценария: сколько налогов получится при сохранении патента и сколько — если право на него будет утрачено.
Дальше лимит станет ещё ниже
В 2026 году граница составляет 20 млн рублей. В 2027 году она снизится до 15 млн рублей, а с 2028 года — до 10 млн рублей.
Это значит, что проблема касается не только тех, кто уже сейчас находится около отметки 20 млн. Бизнес с годовой выручкой 12–14 млн рублей пока спокойно помещается в условия ПСН, но через несколько лет ситуация для него может измениться даже без роста оборота.
Поэтому патент всё меньше похож на режим, который можно однажды выбрать и больше о нём не думать. Чем ближе бизнес к лимиту, тем важнее следить за доходами в течение года, сроками действия патентов и заранее понимать, что произойдёт при выходе за установленную границу.